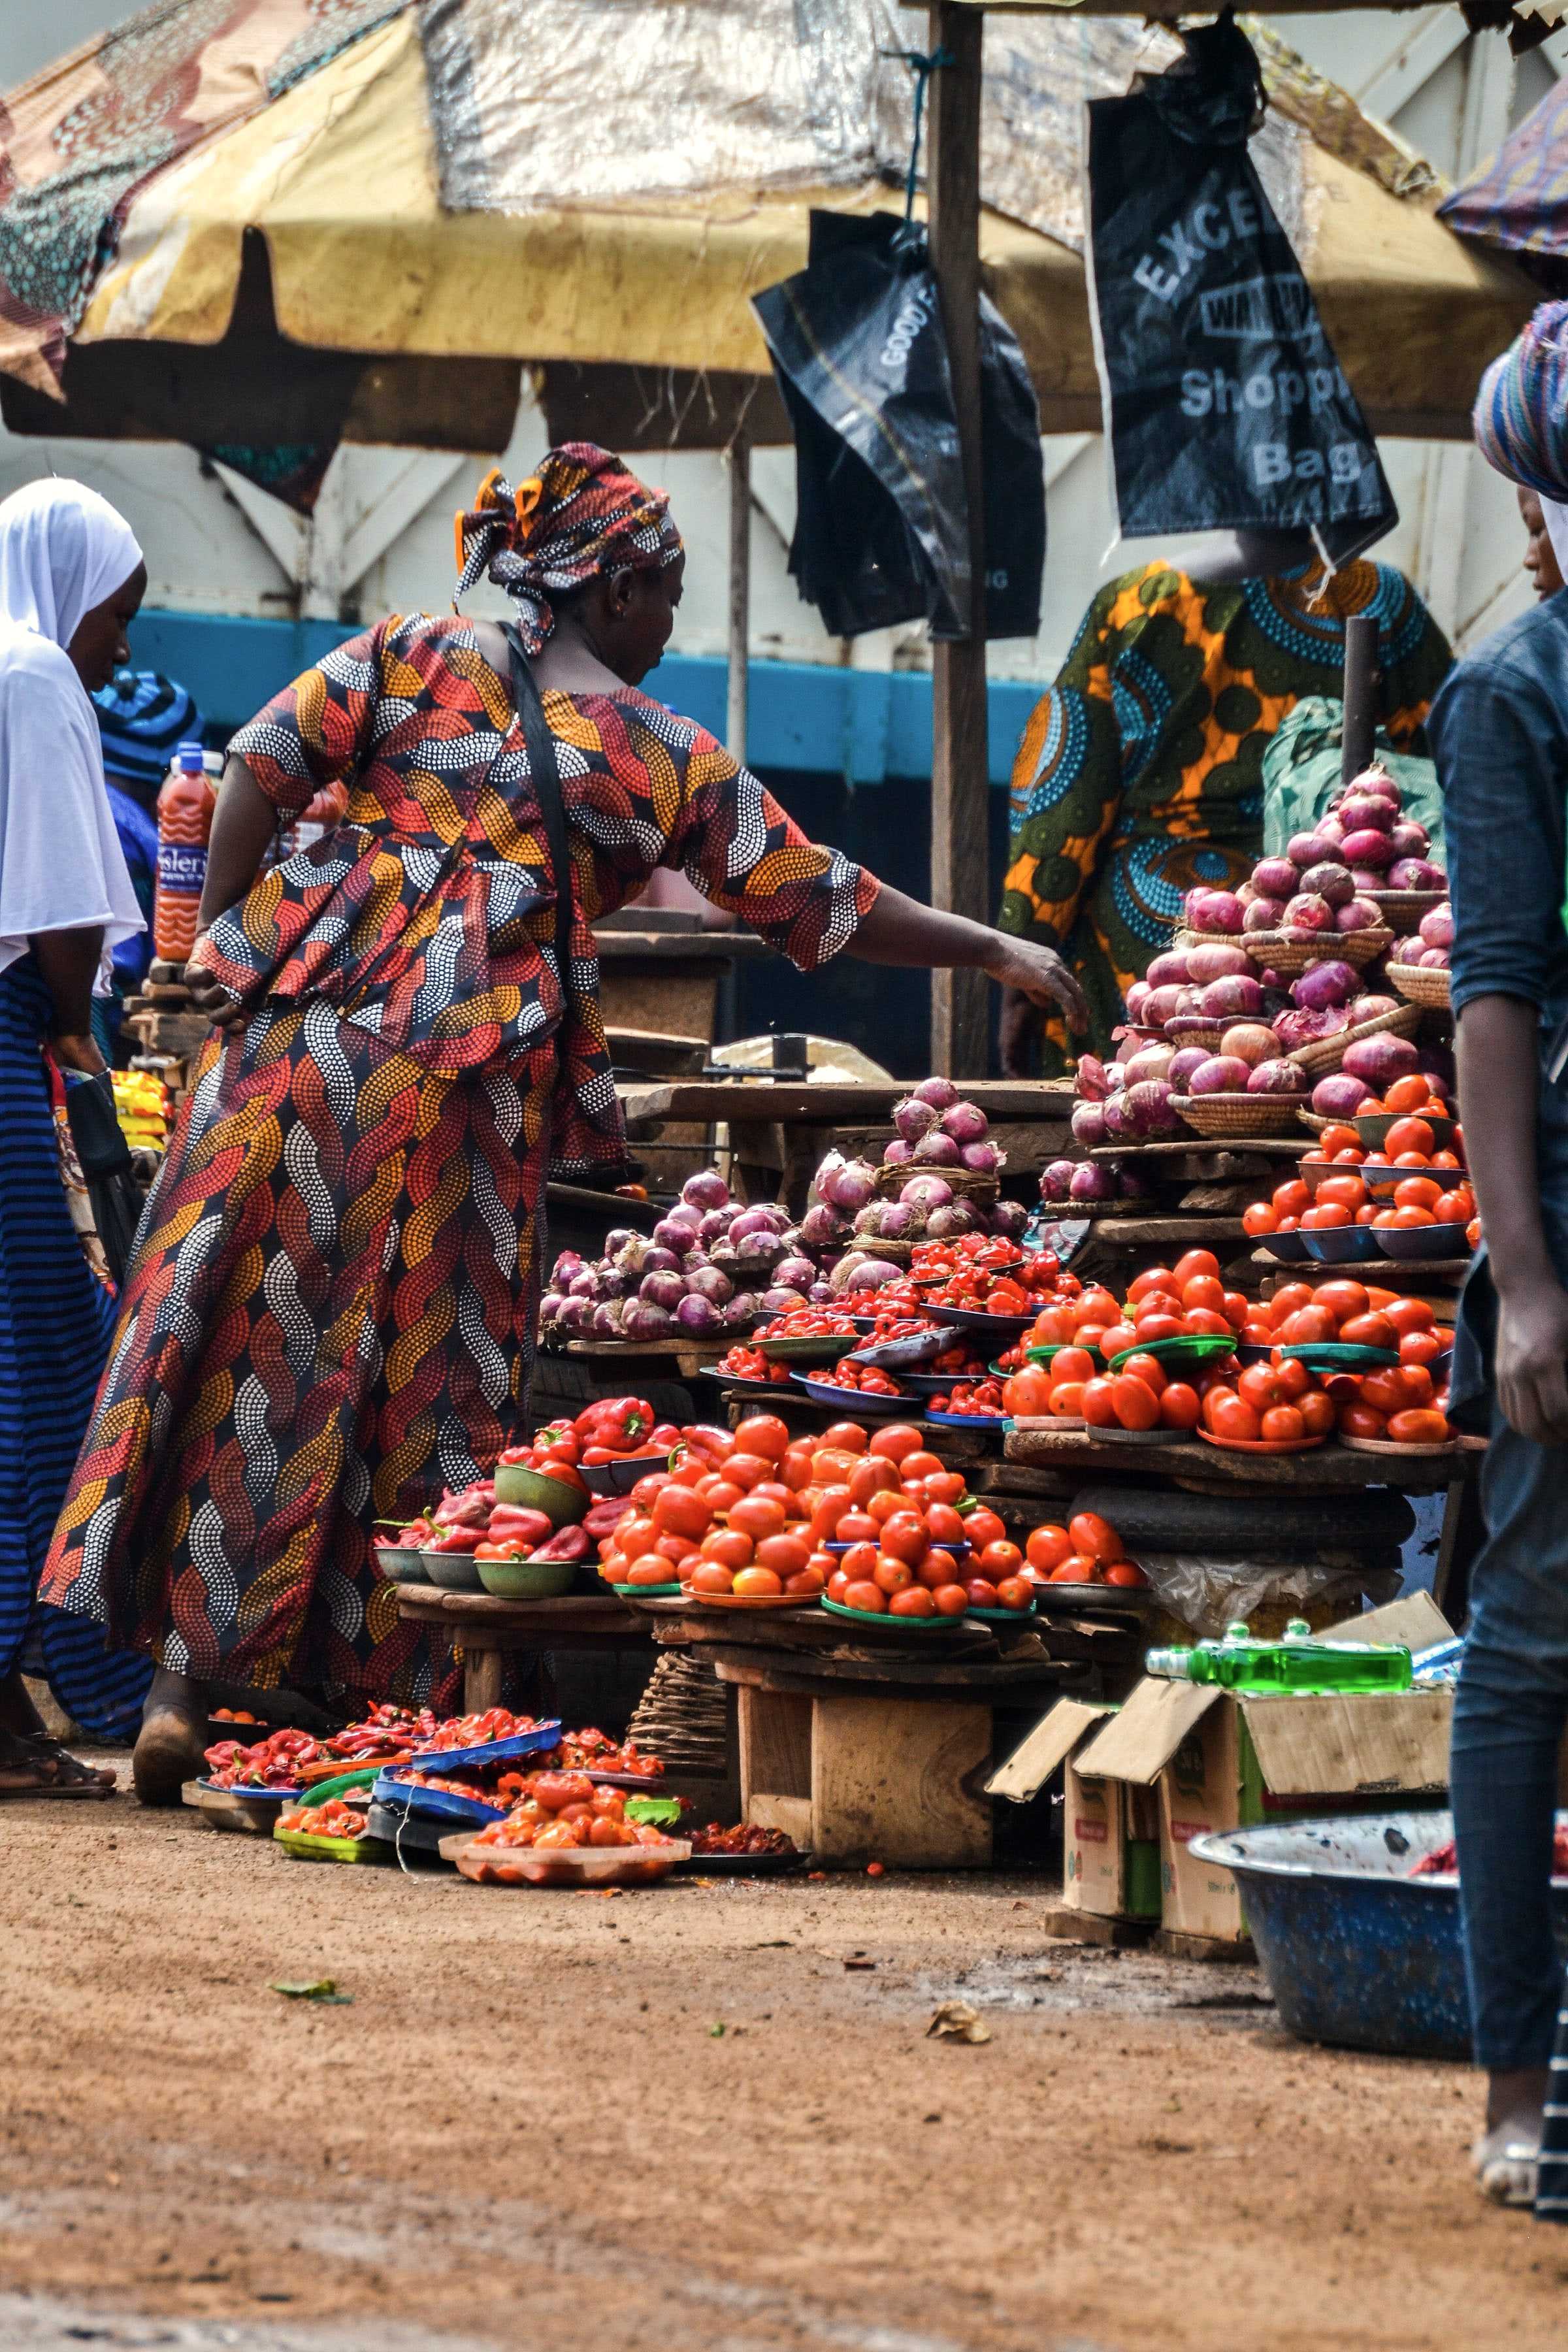
Mariama vend du riz au marché de Madina. Elle a des clientes fidèles. Mais elle achète son riz par petites quantités, donc plus cher. Avec un peu plus d’argent, elle pourrait acheter en gros et gagner plus sur chaque sac.
Beaucoup de Guinéens sont dans cette situation. Selon la Banque mondiale (Global Findex 2025, chiffres de 2024), 42,2 % des adultes en Guinée ont emprunté à la famille ou à des amis, et seulement 10,8 % ont emprunté auprès d’une institution financière (source Banque mondiale). Le microcrédit existe justement pour ces personnes.
Qu’est-ce qu’un microcrédit ?
Un microcrédit est un petit prêt. Il sert surtout à financer une activité qui rapporte de l’argent. Par exemple :
- acheter du stock (riz, huile de palme, tissus, pièces de moto) ;
- acheter une machine à coudre ou un moulin ;
- payer les semences et les engrais avant la saison des pluies ;
- réparer ou acheter une moto pour le transport.
Vous recevez une somme. Ensuite, vous la remboursez petit à petit, avec des intérêts, selon un calendrier fixé à l’avance. Ce calendrier s’appelle l’échéancier.
En Guinée, les institutions de microfinance sont appelées « institutions financières inclusives ». Elles sont encadrées par la loi L/2017/031/AN du 4 juillet 2017 et contrôlées par la Banque Centrale de la République de Guinée (BCRG).
Qui peut demander un microcrédit en Guinée ?
Les règles changent d’une institution à l’autre. Mais en général, on vous demandera :
- d’être majeur ;
- d’avoir une pièce d’identité valide ;
- d’avoir une activité qui existe déjà, ou un projet sérieux et bien expliqué ;
- d’habiter ou de travailler dans la zone de l’agence.
Vous n’avez pas besoin d’être riche. Vous n’avez pas besoin d’un compte en banque classique. Une commerçante de Kankan, un tailleur de Labé, un conducteur de moto-taxi de Nzérékoré ou une productrice de fonio peuvent tous faire une demande.
Et si je n’ai jamais emprunté ?
Ce n’est pas un problème. Beaucoup d’institutions commencent par un petit montant. Si vous remboursez bien, vous pouvez ensuite demander un montant plus élevé.
Quelles sont les étapes pour obtenir un microcrédit ?
Voici le parcours habituel. Il peut varier un peu selon l’institution.
1. Le premier entretien
Vous rencontrez un conseiller. Vous expliquez votre activité et votre besoin. Le conseiller vous explique à son tour comment fonctionne le prêt.
2. La visite de votre activité
Souvent, le conseiller vient voir votre commerce, votre atelier ou votre champ. Ce n’est pas un contrôle de police. C’est pour comprendre votre travail et proposer un montant adapté.
3. Le dossier
Vous fournissez vos pièces : identité, justificatif de domicile, photos, parfois un garant. Nous détaillons la liste dans notre article sur les pièces à fournir.
4. L’étude de la demande
L’institution étudie votre capacité à rembourser. Elle regarde ce que vous gagnez, ce que vous dépensez, et ce qui vous reste chaque mois.
5. La signature du contrat
Avant de signer, vous devez recevoir toutes les informations : montant, durée, montant de chaque échéance, coût total, frais éventuels. Lisez le contrat ou faites-le vous lire. Posez toutes vos questions.
6. Le versement et les remboursements
Vous recevez l’argent. Ensuite, vous payez vos échéances aux dates prévues.
Bon à savoir : avant de signer, demandez toujours le coût total du crédit, c’est-à-dire la somme de tout ce que vous allez payer en plus du montant emprunté. Vous pouvez faire vos propres calculs avec notre simulateur de crédit.
Comment bien préparer votre demande ?
Un dossier bien préparé rassure le conseiller. Il vous aide aussi à voir si le prêt est une bonne idée pour vous.
- Notez vos ventes et vos dépenses. Même dans un simple cahier, pendant quelques semaines.
- Calculez ce qui vous reste chaque mois. L’échéance doit être plus petite que ce reste, avec une marge pour les imprévus.
- Expliquez clairement l’usage du prêt. Par exemple : « acheter 20 sacs de riz au lieu de 5 pour avoir un meilleur prix ».
- Pensez aux mauvais mois. La saison des pluies, le ramadan, la rentrée scolaire changent vos ventes. Prévoyez-le.
- N’empruntez pas plus que nécessaire. Un gros prêt n’est pas toujours un meilleur prêt.
Faut-il une garantie ?
Cela dépend. Certaines institutions demandent un garant (une personne qui s’engage pour vous), une épargne préalable, ou un groupe solidaire. Demandez ce qui est exigé dès le premier entretien.
Quels sont les signaux d’alerte à connaître ?
Méfiez-vous si quelqu’un :
- vous demande de payer des « frais de déblocage » avant de recevoir le prêt, surtout sur un numéro Orange Money ou MTN personnel ;
- vous promet un prêt « sans aucune condition » et « en 10 minutes » par Facebook ou WhatsApp ;
- refuse de vous donner un contrat écrit ;
- ne peut pas vous dire le coût total du crédit ;
- vous demande votre code secret mobile money.
Une vraie institution financière a une adresse, des agences et un agrément de la BCRG. Pour apprendre à reconnaître les faux prêteurs, consultez notre page sur la sécurité et les arnaques.
Et si je n’arrive plus à rembourser ?
Cela peut arriver : maladie, incendie au marché, mauvaise récolte. Le plus important est de ne pas vous cacher. Allez voir votre conseiller tout de suite. Expliquez la situation. Une solution est souvent possible, comme un nouvel échéancier. Plus vous attendez, plus c’est difficile.
Quelle est l’approche de CAFI ?
Chez CAFI, notre façon de travailler repose sur quelques principes simples :
- votre conseiller vous explique tout avant la signature, dans une langue que vous comprenez ;
- pas de frais cachés : le coût total est annoncé clairement ;
- un calendrier de remboursement adapté à votre activité, par exemple aux récoltes pour un agriculteur ;
- pas de recouvrement abusif : pas de menaces, pas d’humiliation.
Pour en savoir plus, découvrez notre offre de microcrédit.
En résumé
- Le microcrédit est un petit prêt pour faire grandir une activité qui rapporte.
- Le parcours habituel : entretien, visite, dossier, étude, signature, remboursement.
- Préparez-vous en notant vos ventes et dépenses, et empruntez seulement ce dont vous avez besoin.
- Ne payez jamais de frais avant le prêt sur un numéro personnel.
- En cas de difficulté, parlez vite à votre conseiller.
Vous avez un projet et des questions ? Parlez à un conseiller CAFI, il prendra le temps de vous répondre.