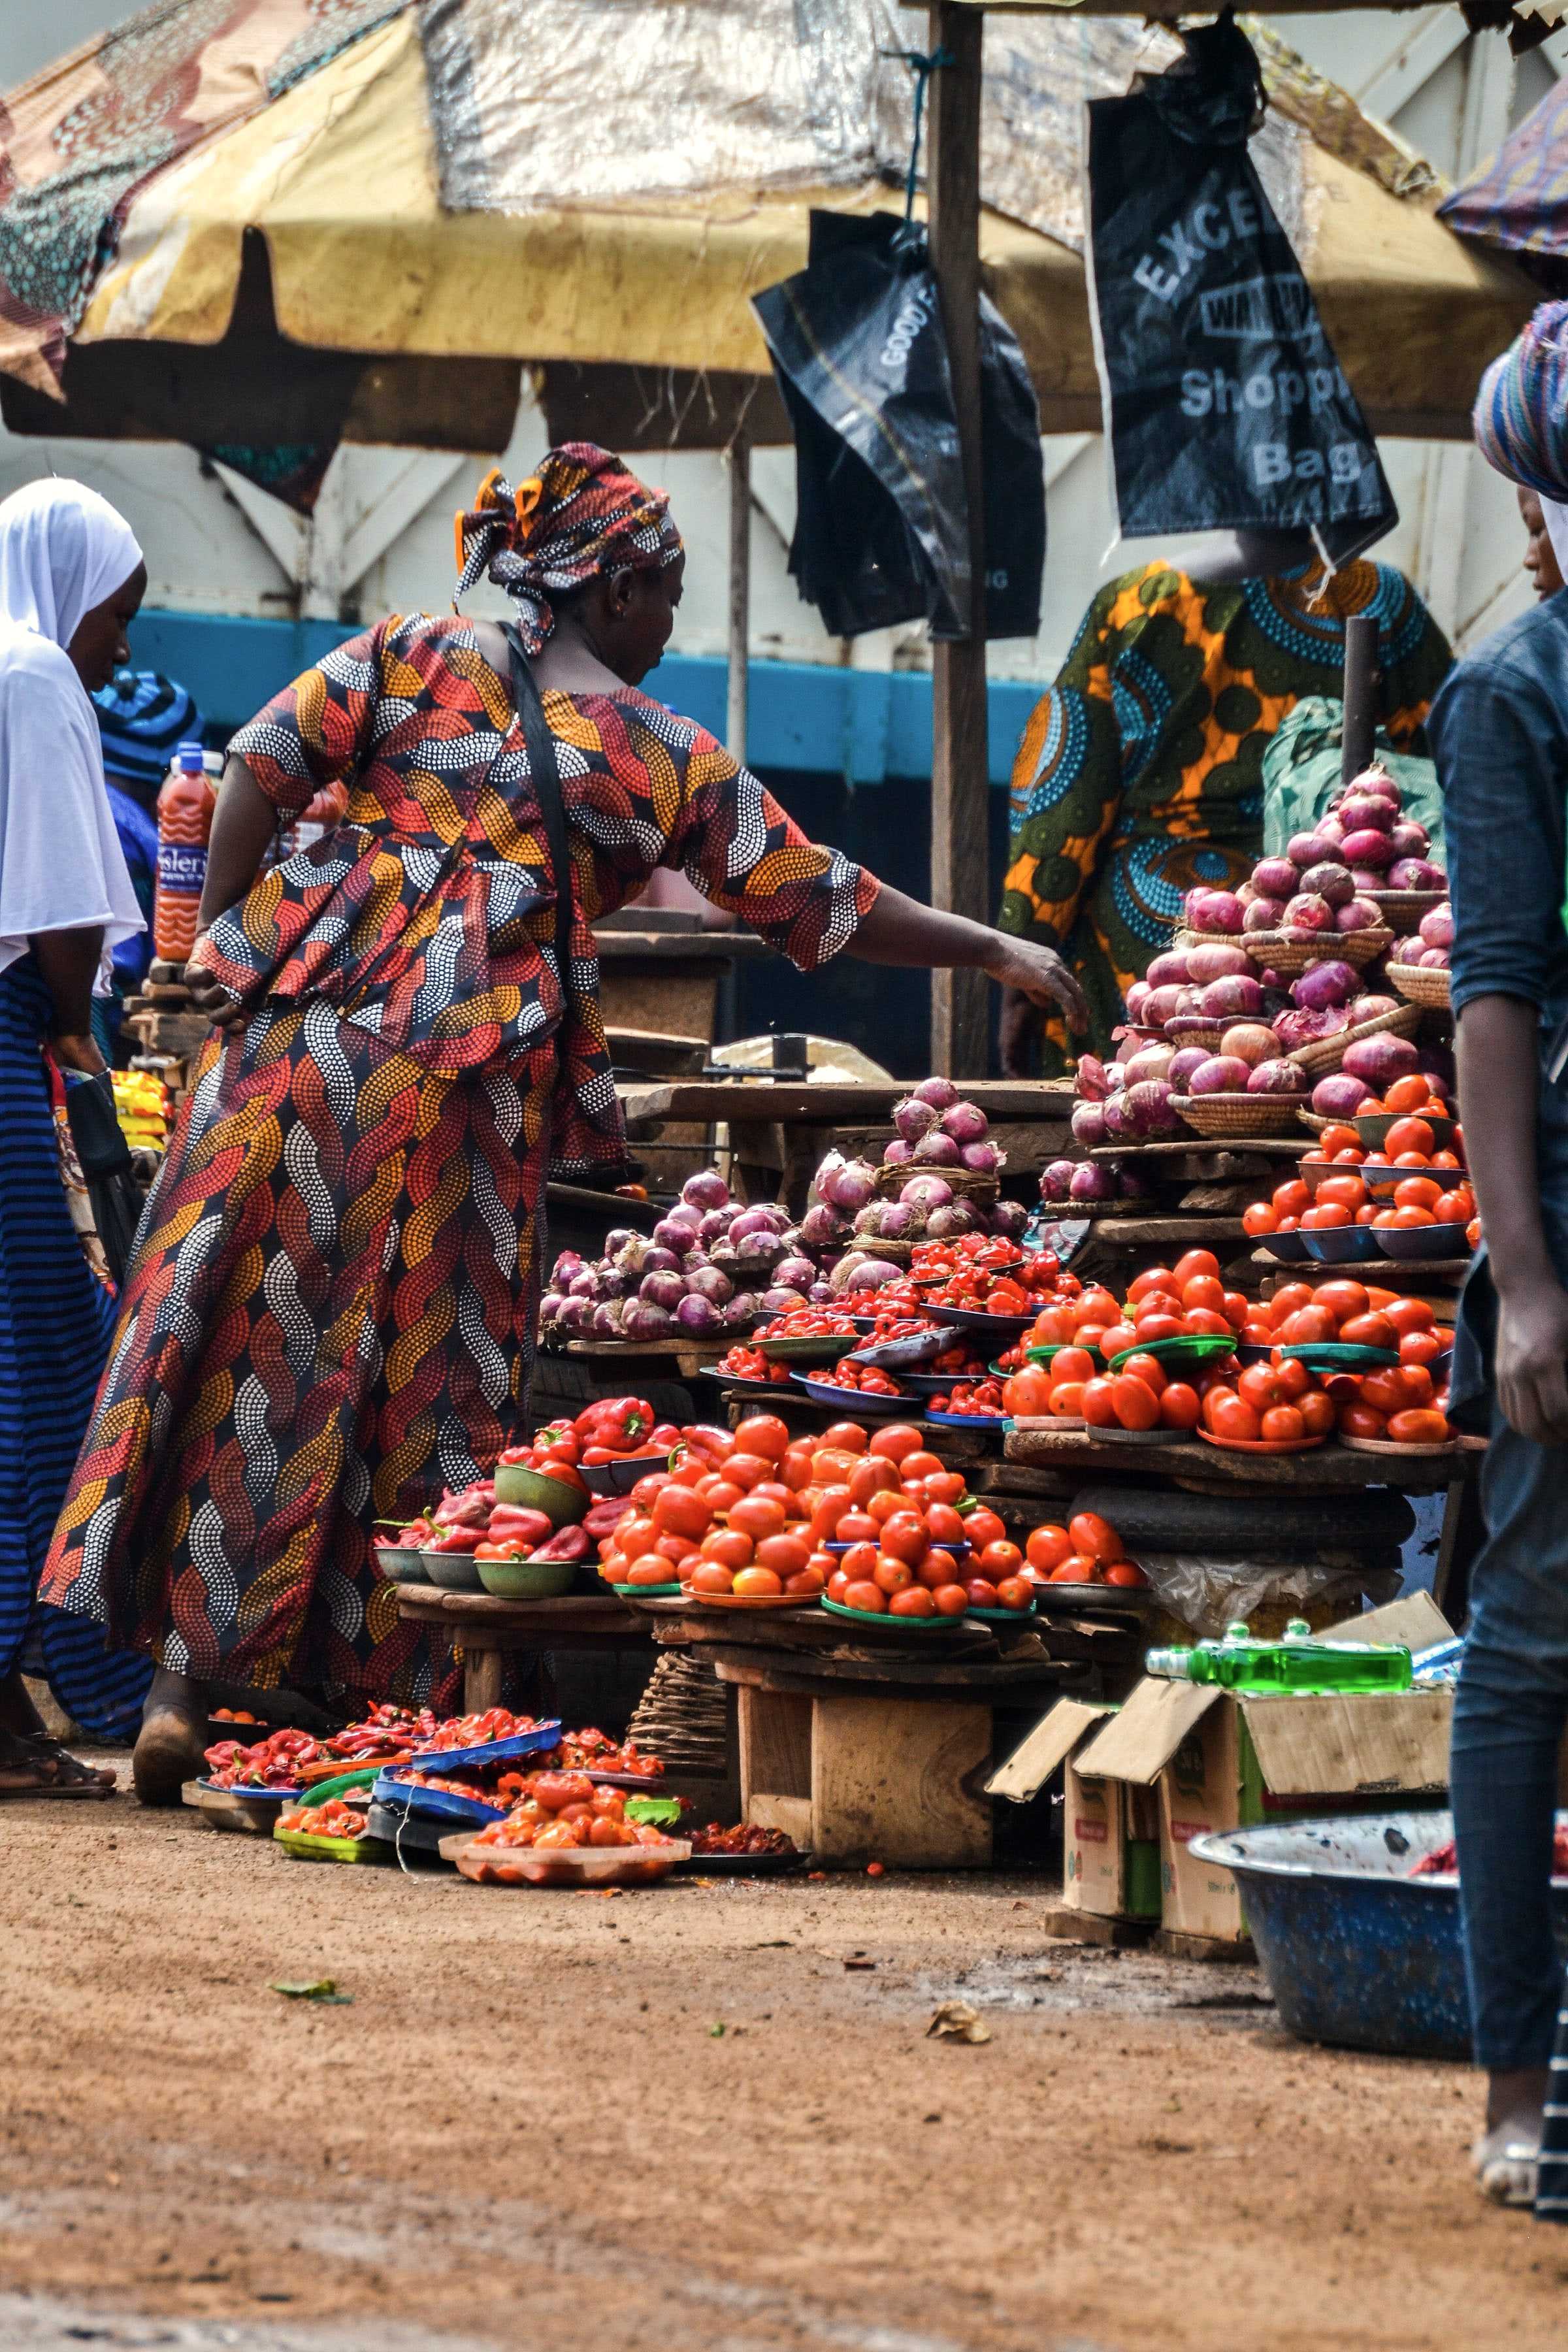
En une nuit, un incendie peut détruire un magasin au marché. Une maladie peut obliger une famille à vendre ses animaux pour payer l’hôpital. Une mauvaise pluie peut faire perdre une récolte de riz ou d’arachide.
Ces coups durs arrivent. On ne peut pas toujours les éviter. Mais on peut s’y préparer. C’est le rôle de la micro-assurance.
Qu’est-ce que la micro-assurance ?
La micro-assurance est une assurance pensée pour les personnes aux revenus modestes. Elle fonctionne comme une assurance classique, mais :
- les cotisations sont petites ;
- les garanties sont simples à comprendre ;
- les démarches sont plus faciles.
Elle s’adresse aux commerçants, aux agriculteurs, aux artisans, aux conducteurs de moto-taxi et à leurs familles.
Comment fonctionne une assurance ?
Le principe est ancien et proche de la solidarité que nous connaissons bien. Beaucoup de personnes mettent un peu d’argent dans un pot commun. Quand l’une d’elles subit un malheur couvert par le contrat, le pot commun l’aide.
Il y a quatre mots à connaître.
La prime (ou cotisation)
C’est la somme que vous payez pour être assuré. On la paie souvent chaque mois, chaque saison ou chaque année. Si vous ne payez pas la prime, vous n’êtes plus couvert.
La garantie (ou couverture)
C’est ce que l’assurance prend en charge. Par exemple : les frais d’hospitalisation, le stock brûlé, la récolte perdue. Le contrat dit exactement ce qui est couvert, jusqu’à quel montant, et ce qui ne l’est pas.
Les exclusions
Ce sont les situations que l’assurance ne couvre pas. Par exemple, certains contrats ne couvrent pas une maladie qui existait déjà avant la signature. Lisez bien cette partie, ou demandez qu’on vous l’explique.
Le sinistre
C’est l’événement qui vous cause un dommage : l’incendie, l’accident, la maladie, la perte de récolte. Quand il arrive, vous faites une « déclaration de sinistre » pour être indemnisé.
Quels sont les exemples de micro-assurance ?
Les produits varient selon les institutions. Voici les grands types que l’on rencontre souvent.
L’assurance santé
Elle aide à payer les frais de consultation, d’hospitalisation ou d’accouchement. Elle évite de vendre vos biens ou de vous endetter quand un membre de la famille tombe malade.
L’assurance récolte
Elle protège l’agriculteur contre certains risques : sécheresse, inondation, parfois maladies des plantes. Pour un producteur de riz en Basse-Guinée ou de pomme de terre dans le Fouta, une mauvaise saison peut ruiner une année de travail.
L’assurance du stock ou de la boutique
Elle couvre la marchandise contre l’incendie, parfois contre le vol ou les dégâts des eaux. Pour une commerçante du marché, le stock est souvent tout son capital.
Imaginons une vendeuse de tissus dont le stock vaut 8 000 000 GNF (huit millions de francs guinéens). Sans assurance, si sa boutique brûle, elle perd tout. Avec une assurance stock adaptée, elle reçoit une indemnisation, selon les conditions de son contrat, et peut recommencer à travailler.
L’assurance emprunteur
Elle est liée à un crédit. Si l’emprunteur décède ou devient invalide, l’assurance rembourse tout ou partie du prêt restant. Ainsi, la dette ne retombe pas sur la famille. C’est une protection importante pour vos proches.
Bon à savoir : une assurance ne sert que si vous savez exactement ce qu’elle couvre. Avant de signer, demandez qu’on vous explique, avec des exemples, trois choses : ce qui est couvert, ce qui ne l’est pas, et comment déclarer un sinistre.
Comment déclarer un sinistre ?
Si un malheur arrive, voici les réflexes à avoir :
- Prévenez vite votre assureur ou votre conseiller. Le contrat fixe souvent un délai pour déclarer. Ne le laissez pas passer.
- Gardez les preuves. Photos des dégâts, certificat médical, factures de l’hôpital, attestation des autorités en cas d’incendie ou de vol.
- Remplissez la déclaration. Si vous ne savez pas écrire, faites-vous aider par le conseiller ou une personne de confiance.
- Gardez une copie de tout ce que vous déposez.
- Suivez votre dossier. Demandez quand et comment vous serez payé.
Comment choisir une micro-assurance ?
Posez-vous ces questions :
- Quel est le risque qui me ferait le plus de mal ? Une maladie ? Un incendie ? Une mauvaise récolte ?
- Est-ce que la prime entre dans mon budget, même pendant les mauvais mois ?
- Est-ce que je comprends ce qui est couvert et ce qui ne l’est pas ?
- Est-ce que l’assureur ou l’institution est bien connu et autorisé ?
- Est-ce que la déclaration de sinistre est simple ?
Méfiez-vous des personnes qui vendent une « assurance » sans contrat écrit, ou qui demandent un paiement sur un numéro mobile money personnel. Nos conseils de sécurité vous aident à repérer ces pièges.
Et chez CAFI ?
Chez CAFI, notre approche est d’expliquer chaque garantie avec des mots simples et des exemples de votre vie de tous les jours. Votre conseiller prend le temps de répondre à vos questions avant toute signature, sans frais cachés. Découvrez notre offre de micro-assurance et consultez nos questions fréquentes.
En résumé
- La micro-assurance protège les personnes aux revenus modestes contre les coups durs.
- Vous payez une prime. En échange, l’assurance couvre certains risques précis.
- Les exemples les plus courants : santé, récolte, stock, assurance emprunteur.
- En cas de sinistre, prévenez vite et gardez toutes les preuves.
- Ne signez jamais sans comprendre ce qui est couvert et ce qui ne l’est pas.
Vous voulez savoir quelle protection correspond à votre activité ? Parlez-en à un conseiller CAFI.